二、三十年前,當許多跨國巨頭第一次踏進中國大城市時,那是一個充滿無限美好想像的黃金時代。德國「福斯汽車」(Volkswagen)把現代化內燃機技術與造車工藝帶進了上海與長春,手把手教導中國人什麼是汽車工業標準;「星巴克」(Starbucks)在北京開出第一家門市,用一杯定價高昂的拿鐵,向中國消費者啟蒙了什麼叫做「中產生活」;瑞典家居品牌「宜家」(IKEA)則在城市郊區蓋起巨大商場,將簡約明亮的北歐生活美學,搬進了無數中國家庭的客廳。
在當時,中國是一部如此誘人的大型「提款機」。外商掌握著絕對領先的品牌光環、核心技術與管理思維;中國則提供廉價製造的勞動力、廣闊土地,以及一個擁有十幾億人口的龐大消費市場。
然而二十年過去,這套曾經穩賺不賠的中國擴張公式,如今正在失效。
曾是汽車技術輸出者的福斯汽車,現在正捧著大筆資金,開始和中國本土電動車公司共同開發汽車平台;星巴克則將中國零售業務的多數控制權,交棒給中國本土私募基金;而過去在中國各地瘋狂擴張大型賣場的宜家,近幾年接連關閉部分大型門市,改以小規模門市形式,在重點城市布局。
《華爾街日報》(The Wall Street Journal)用一句話總結這個轉折:「容易賺錢的時代,已經結束了。」(The easy money is gone.)
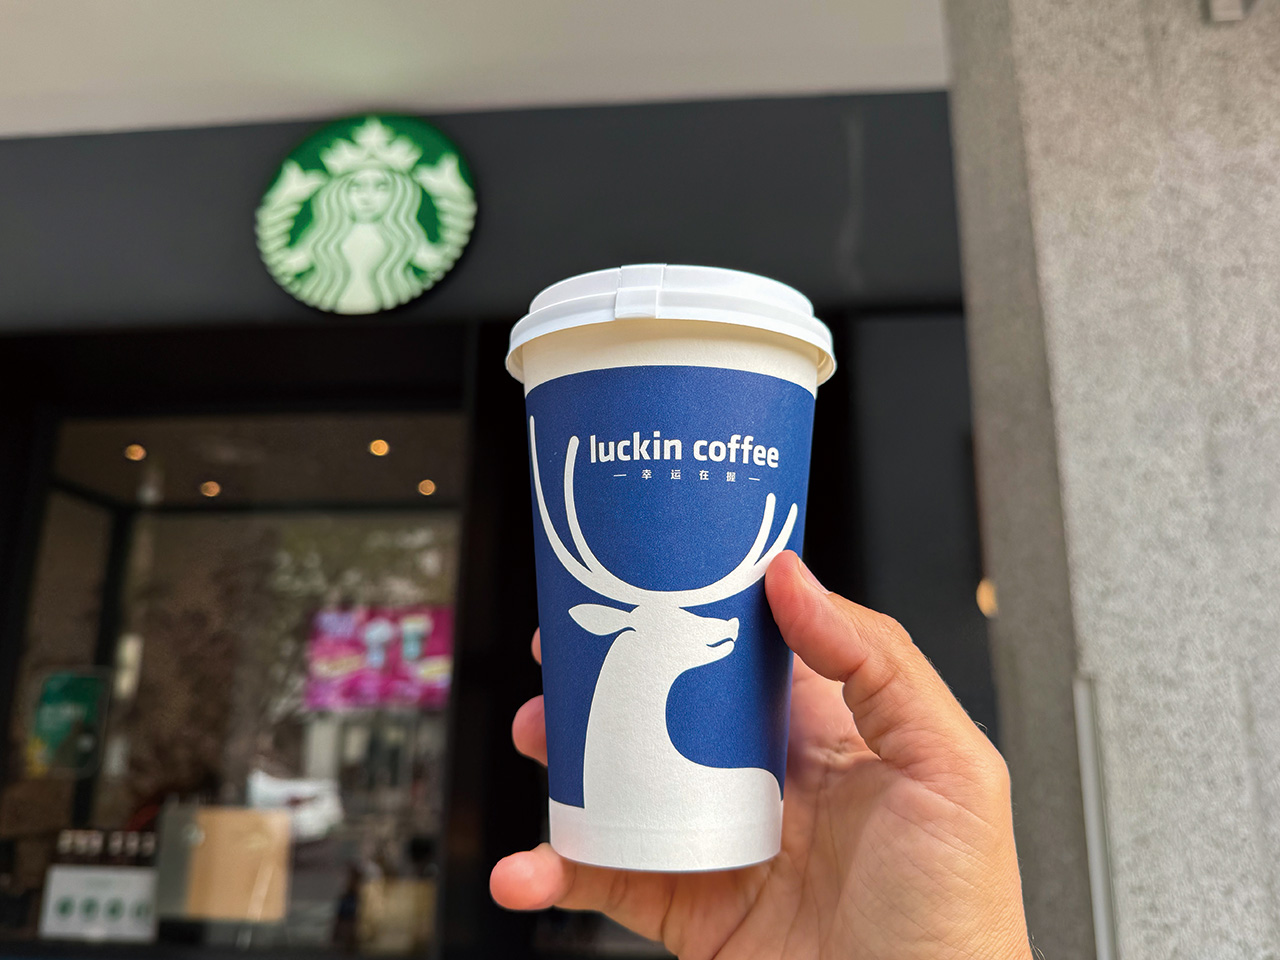
有中國星巴克之稱的本土咖啡品牌「瑞幸咖啡」,2026年門市已正式突破3萬家,超越星巴克的8,000多家門市。Adobe Stock
中國本土企業產能提升外商學習面對高競爭「實驗室」
中國經濟增速放緩後,消費者花錢變得更謹慎;與此同時,本土企業的產品、品牌與研發能力持續提升,價格戰更進一步壓縮外商原本習以為常的高毛利。中國不再只是等著跨國公司把成熟商品搬進來的消費市場,而開始變成一個逼迫外商重新學習如何面對激烈競爭的高壓「實驗室」(Test Lab)。
根據上海美國商會2026年9月發布的《中國商業報告》顯示,有高達68%的美商把「中國本土競爭」列為最大挑戰,首度超越「美中關係」(53%)成為最令人擔憂的問題。一名上海品牌顧問更向《華爾街日報》透露,在疫情全面解封後,美國企業來詢問「如何進入中國市場」的案量,大約銳減了四分之三。
我們可以從幾個數字來看目前中國市場的殘酷現況。2024年,中國本土咖啡品牌「瑞幸」(Luckin Coffee)在中國擁有22,289家門市,創造了47.23億美元營收;同一年,星巴克在中國有7,594家門市,營收30.08億美元。表面上瑞幸贏了,但仔細看會發現,瑞幸用比星巴克多3倍的店數,卻只做到1.6倍的營收。截至2026年2月,瑞幸咖啡在中國的門市數量已正式突破3萬家,中國星巴克門市則擁有超過8,000家門市,雙方店數差距仍在擴大中。
換言之,這是一場雙方都在大量失血的戰爭。
從宏觀數據來看,中國的「工業品出廠價格指數」(Producer Price Index,簡稱PPI)從2022年底起連續下跌了整整41個月,一路到2026年初才勉強翻正。在這漫長的41個月裡,產業的產能持續盲目擴張,價格卻一路向下探底。企業發現自己根本漲不了價,只能靠著無止境壓低成本、極限加快推出新品來互相消耗。
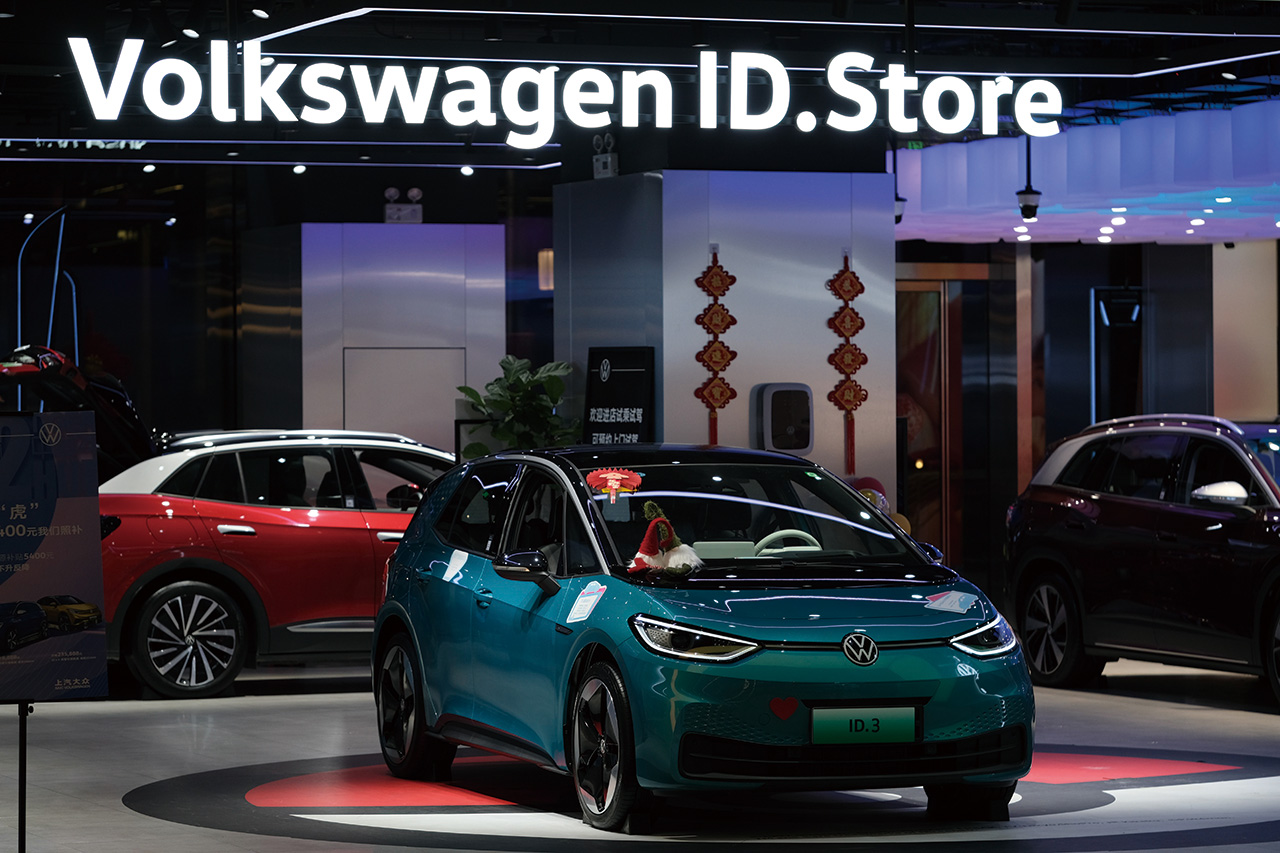
福斯是最早大規模進入中國的西方汽車企業之一。合作方式從帶進製造技術、品質管理與現代化生產制度,如今已演變成把中國本土車廠最具優勢的開發速度與成本控制導入福斯。Adobe Stock
外商從「賣技術給中國」變成「向中國買技術」
在這樣極度內卷的市場裡,決定企業存亡的核心變數,已經從「品牌溢價」換成了「絕對速度」。
中國車廠現在只需要2年就能交出一款新車,而傳統歐洲車廠的產品週期高達5到7年。德國著名家電與電動工具的跨國科技公司「博世」(Robert Bosch GmbH,簡稱Bosch),在蘇州的工程師重新設計一個產品只需6個月,大約是德國總部團隊所需時間的一半。
舉一個更誇張的例子,2025年一輛中國製的「零跑」(Leapmotor)電動車行駛在德國高速公路上,輔助駕駛系統突然發生誤判導致緊急煞車。當時開車的是零跑德國區負責人馬丁‧雷許(Martin Resch),立刻寄了一封email給杭州工程師,然後進去開會。據說當他結束會議出來時,軟體更新已經傳到車上並完成修正。《彭博社》報導,同樣一個修正需求如果交給歐洲車廠,要花上好幾週。
這種恐怖的「速度落差」,背後靠的不全然是企業技術如何頂尖,而是建立在不斷壓低價格、對供應商的極限施壓,以及對員工的剝削上。面對這種在極端市場中演變出的「畸形產業鏈」,跨國企業最直接的處理方式,就是乾脆把研發單位搬到中國,或甚至讓中國團隊來引領技術開發。
福斯汽車就是最典型的案例。
福斯是最早大規模進入中國的西方汽車企業之一。1980年代中國汽車工業才剛起步,合資制度的重要目的,就是透過福斯等國際車廠帶進製造技術、品質管理與現代化生產制度。但到了2023年,福斯斥資約7億美元取得中國電動車公司「小鵬汽車」近5%股份,開始共同開發中國市場電動車。之後合作一路深入到電子架構、軟體,以及新車開發流程。現在,福斯甚至把這種模式正式寫進中國戰略。
福斯與小鵬共同開發的「中國電子架構」(China Electronic Architecture,簡稱CEA),目標就是把中國本土車廠最具優勢的開發速度與成本控制導入福斯。按照福斯自己的估算,新的架構可讓部分車款開發成本降低約40%。《路透社》則認為,相較福斯原本的德國平台,新架構能讓開發速度加快最多30%。
這不是單一個案,法國車商「雷諾」(Renault)新款Twingo電動車在上海研發,其中有四成零件來自中國;「日產」(Nissan)砸下百億人民幣在中國開發專供「出口」的電動車。這些跨國企業繼續留在中國的理由,已經從「賣技術給中國」變成「向中國買技術」,與其說是敬佩對方的創新,不如說是乾脆花錢買一套能適應這種極端市場的「求生設備」。
宜家(IKEA)在2026年2月關閉中國的7家大型據點,宣布未來策略會從「規模擴張」轉向「精準耕耘」。圖為宜家現已關閉的上海寶山區門市。Adobe Stock
打不贏就改當「包租公」外商借力本土資本重新洗牌
至於那些不願跟著跳進泥淖裡玩「流血遊戲」的外商,開始走向另一條路──縮小戰線,甚至交出經營權改當「包租公」。
星巴克在2025年11月宣布將中國零售業務分拆,由本土的「博裕資本」取得最多六成股權,星巴克自己退居四成,並繼續向博裕資本「授權品牌與智慧財產」。專家分析,星巴克的策略是,既然這片市場已經陷入無底線的「焦土戰」,不如讓更懂內卷的中國資本自己去前線搏鬥,星巴克乾脆退居幕後,穩定收取技術與品牌租金。
微軟(Microsoft)把雲端技術授權給中國「世紀互聯」,退居幕後。Adobe Stock
瑞士醫材公司Medartis先宣布退出中國後,考慮以技術授權的方式重新進場。Adobe Stock
同樣的戲碼在各行各業上演。微軟(Microsoft)把雲端技術授權給「世紀互聯」營運、瑞士醫材公司Medartis先宣布退出中國後,正考慮以技術授權的方式重新進場。
這反映出一個跟過去非常不同的情況:以前外商進中國最重要的資產,是自己的品牌與實務經驗;今天,品牌依舊值錢,但已經不足以保證勝利。要守住中國市場,外商開始必須借用中國資本、中國通路以及中國企業的執行速度。
來自瑞典的宜家(IKEA),則嘗試了另一種求生模式。
宜家選擇將中國定義為「創新測試場」。面對中國消費者對價格越來越敏感,宜家不僅宣布調降150多項暢銷商品的售價,更計畫推出超過1,600項專為中國市場量身打造的新產品。中國已經從單純的銷售終端,變成反過來影響跨國巨頭商品設計與定價策略的源頭。
甚至在今年2月,宜家還一口氣關閉了包含上海、廣州、天津在內的7個大型據點,宣布未來策略會從「規模擴張」轉向「精準耕耘」。把資源集中在北京與深圳等重點城市,計畫在兩年內開出超過10家小型門市,同時大幅加碼網路電商布局。
綜觀全局,外商依然在賺錢,只是錢越來越難賺,甚至在「速度」上遠遠不及中國本土企業。這正是《華爾街日報》將中國定義為「實驗室」的真正含意──中國並沒有變成外商無法涉足的禁區,而是把生存門檻拉高到了史無前例的嚴苛境界。
相關文章: